Beregninger & konsekvenser for bilafgifter i 2027
 af Jacob Skjærris, Head of Automotive Tax & Projects, ASG Digital
Selvom der er en rapport på vej om fremtidens bilafgifter, og der kan komme en reform af bilafgifter sidst i 2026, så bør alle aktører forholde sig til de gældende regler. Især for biler, der først kan leveres i 2027.
Der sker næsten ingenting på fossile biler, da afgiften kun påvirkes af mindre ændringer i skalaknæk, CO2 tillæg og bundfradrag. Afgiften på lavemission stiger lidt som tidligere år, men der er kun et begrænset salg.
5 ud af 6 nye personbiler er nu elbiler og for private var markedsandelen for elbiler på hele 97% i august måned. Derfor vil vi fokusere på elbiler, hvor registreringsafgiften stiger efter de gældende regler.
Vi vil gennemgå forskellen på registreringsafgift i 2026 og 2027 på både nye og brugte biler.
Hvad er reglerne for elbiler i 2027?
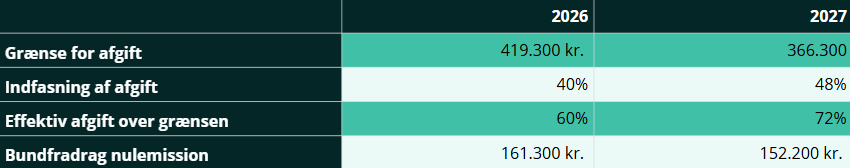
Efter de gældende regler er registreringsafgiften for elbiler fortsat betydeligt lavere end for benzin- og dieselbiler. I 2026 blev den planlagte indfasning af højere elbilafgift udskudt med ét år. Det betyder, at 2026 viderefører 2025-niveauet, mens den planlagte indfasning genoptages i 2027 som beskrevet nedenfor:
Desuden er satsregulering for 2027 offentliggjort i slutningen af august, og ændringen svarer til en stigning på 2,9%
| 2026 | 2027 | |
| Reguleringstallet i PSL § 20 | 137,3 | 141,3 |
Den afgiftsfri grænse er udtryk for den afgiftspligtige værdi. Det betyder, at mange populære elbiler fortsat vil kunne registreres uden registreringsafgift i 2027, hvis den afgiftspligtige værdi holder sig under cirka 366.300 kr.
Over denne grænse bliver afgiften mærkbart højere end i 2026. Den effektive marginalafgift er efter de gældende regler 72 % af den del af den afgiftspligtige værdi, der ligger over grænsen.
Hvad betyder det for dyrere elbiler?
For de dyrere elbiler bliver forskellen mellem 2026 og 2027 mere tydelig.
Nedenstående eksempler viser den afgiftspligtige værdi og den samlede pris inklusive registreringsafgift. Beregningerne er baseret på de gældende regler og gældende 2027-satser.
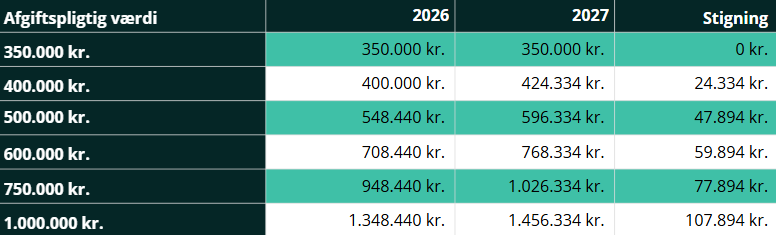
Tallene illustrerer, hvorfor udviklingen i 2027 især er interessant for de dyrere elbiler. Jo højere den afgiftspligtige værdi er, desto større bliver forskellen mellem 2026 og 2027.
I de 2 eksempler nedenfor er afgiften på en Porsche Macan godt 160.000 kr. højere i 2027 end på en VW ID Buzz, mens en afgift baseret på vægt og forbrug ville være lavere på Porschen.

Hvad med registreringsafgiften på brugte biler?
Vi har nu opdateret vores afgiftsberegner, så du ved en værdifastsættelse får registreringsafgiften for både 2026 og 2027. Nedenfor er 4 konkrete eksempler:
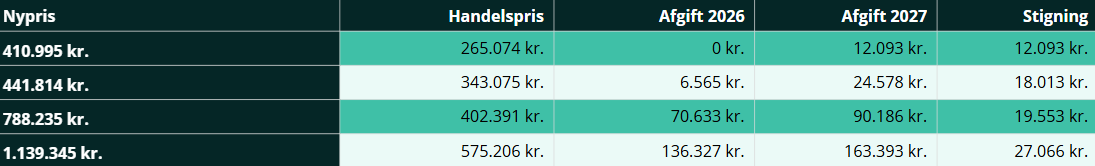
Brugte elbiler med en historiske nypris på over 366.300 kr. kommer således også til at betale registreringsafgift i 2027 efter de gældende regler.
Registreringstidspunktet er afgørende
Når man ser bort fra biler, der er omfattet af krav om genberegning, er registreringstidspunktet afgørende for, hvilke registreringsafgiftsregler der gælder.
Det betyder i praksis, at en bil, der bliver registreret i 2026, som udgangspunkt beskattes efter 2026-reglerne, mens en bil, der først registreres i 2027, beskattes efter de regler, der gælder på registreringstidspunktet.
For forhandlere og leasingselskaber er der dog en vigtig undtagelse: Biler, der er omfattet af reglerne om genberegning, skal have afgiften beregnet på ny ved en genberegning. Hvis en bil registreres i 2026 og efterfølgende skal genberegnes i 2027, skal man derfor være opmærksom på, at de gældende 2027-regler kan få betydning for afgiftsberegningen.
De tre måneder efter registrering er det seneste tidspunkt for genberegning, men en bil kan f.eks. godt blive genberegnet dagen efter første registrering.
Hvad betyder det for bilkøberne?
Efter de gældende regler er afgiftsvilkårene mere gunstige i 2026 end i 2027 – særligt for dyrere elbiler. Det kan derfor for nogle kunder være økonomisk attraktivt at få bilen registreret inden årsskiftet.
Enkelte importører tilbyder dog at friholde kunder for den stigende afgift ved bestilling i 2026, så kunden ikke skal betale mere end i 2026. Det gøres i praksis ved at give en rabat på bilen, der udligner den højere registreringsafgift.
Hvad betyder det for bilbranchen?
Bilbranchen må leve med den usikkerhed, som debatten om bilafgifter giver, og professionelle aktører bør grundlæggende forholde sig til den gældende lovgivning.
Registreringsafgiften bestemmes af registreringstidspunktet for biler på fuld afgift og på genberegningstidspunktet for biler omfattet af krav om genberegning, som f.eks. leasingbiler.
Professionelle aktører bør sørge for at få dyrere elbiler genberegnet i 2026 og have beregninger liggende efter gældende regler på både brugte og nye elbiler.
Desuden bør kunder tydeligt oplyses om registreringsafgiften ved registrering i 2026 og i 2027 efter de gældende regler.
ASG afgiftsberegner giver dig derfor både registreringsafgiften på 2026 og 2027 ved en værdifastsættelse i ASG afgiftsberegner. Du kan også beregne nypris i både 2026 og 2027. Desuden vil vi være klar med artikler og webinar til at rådgive bilbranchen, når rapporten fra ekspertgruppen landet og i forbindelse med en eventuel politisk aftale om bilafgifterne.
Har du spørgsmål?
Hos ASG Digital følger vi udviklingen tæt og hjælper bilbranchen med flere aspekter indenfor bilafgifter.
Du er meget velkommen til at række ud til os, hvis du har spørgsmål.

Jacob Skjærris
Head of Automotive Tax & Projects
js@asg-digital.dk
+45 22 33 79 98
Lignende artikler
Satsregulering 2027 fastlagt – også for bilafgifter
Højere bilafgifter på vej i 2027
Leasing – fra aftale til indtjening
Splitleasing Danmark: Sådan fordeles udgifterne
Landsdækkende Roadpricing anses som dødsdømt