
60-dagesreglen: Erhvervsmæssig kørsel mellem hjem og arbejdsplads
Hvornår er kørsel mellem hjem og arbejdsplads erhvervsmæssig, og hvornår bliver den privat? 60-dagesreglen har stor betydning for dig, der benytter splitleasing. Her får du et enkelt overblik over, hvordan reglen fungerer, hvordan arbejdsdagene tælles, og hvad du skal være opmærksom på for at sikre korrekt registrering af din kørsel.
Sådan tæller du dagene
-
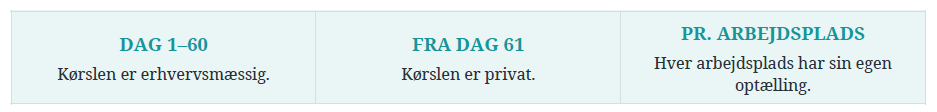
Alle arbejdsdage med transport mellem hjemmet og den konkrete arbejdsplads tæller – også hvis du bruger en anden bil, cykel eller offentlig transport.
-
Samme arbejdsplads tæller højst én gang pr. arbejdsdag, selvom du kører til eller fra stedet flere gange.
-
De 60 arbejdsdage behøver ikke ligge i forlængelse af hinanden.
-
Weekender, ferie, sygdom og fridage tæller ikke med, men nulstiller heller ikke optællingen.
Hvornår begynder en ny periode
En ny 60-dagesperiode begynder først, når du har haft 60 på hinanden følgende arbejdsdage på andre arbejdspladser. Optællingen afbrydes derfor ikke alene, fordi du i en periode bruger et andet transportmiddel.
SKATs egne eksempler
Eksempel 1 – Arbejdsplads A, B og C
Jens får godtgørelse for 60 af 60 dage ved A og derefter 10 af 10 dage ved B. For de næste 10 dage ved A får han ingen godtgørelse. Herefter får han godtgørelse for 50 af 55 dage ved B og 6 af 6 dage ved C. Da han nu har arbejdet 61 dage på andre arbejdspladser, kan han igen få godtgørelse ved A.
Eksempel 2 – Hjem → A → B → C → Hjem
Berit kører samme rute i 70 dage. Kørsel mellem A, B og C er erhvervsmæssig. I de første 60 arbejdsdage kan hun desuden få godtgørelse for kørslen mellem hjemmet og arbejdet. Fra dag 61 er kørslen mellem hjemmet og arbejdspladserne ikke længere omfattet af 60-dagesreglen.
Eksempel 3 – Hjem → A → B → C → D → E
Amir kører i 200 dage fra hjemmet til A og videre til B, C, D og E. Han kører hjem fra forskellige arbejdspladser. Kørsel mellem arbejdspladserne er erhvervsmæssig. Kørsel fra hjemmet til A er omfattet de første 60 dage, og hver af arbejdspladserne B, C, D og E har sin egen 60-dagesoptælling for kørslen hjem. Optællingen for eksempelvis B begynder forfra, hvis Amir i 60 arbejdsdage i træk kører hjem fra C, D eller E.
Eksemplerne er gengivet i forkortet form fra SKATs officielle vejledning.
Retsgrundlag: Ligningslovens § 9 B og Skattestyrelsens vejledning om 60-dagesreglen.
Lignende artikler

Splitleasing Danmark: Sådan fordeles udgifterne


Sådan omregistrerer du din bil

Beskatning af fri bil – Guide

Sådan fungerer import af biler fra Sverige
